
要約
完成品メーカーが部品サプライヤーを評価するとき、社内では三つの部署が三つの段階で、別々の基準で見ています。研究開発は精度・トルク密度・バックラッシュ・寿命といったパラメーターを見ますが、試作段階で基準を満たす企業は複数あり、差がつくのは「パラメーターを前提とした柔軟性」と「開発への同行力」です。調達が見るのは見積単価ではなく、量産後の年降率・材料と工程のコストダウン筋道・工程単位の内訳です。量産段階では歩留まりとロット間均一性、生産能力の立ち上がり、問題発生時の対応速度が問われます。そして最終的な指名は創業者・経営層の判断に上がることが多く、採用決定はプラットフォームとの結びつきと生産能力へのコミットメントを伴います。三つの部署を押さえるだけでは足りません。
前編・中編では、それぞれ「中国人型ロボット市場の機会」と「自分の立ち位置」を取り上げた。今回は視点をバイヤー側に移す。中国の完成品メーカーが部品サプライヤーを評価する際、社内では実際に誰が、何を、どのような順序で見ているのか。
サプライヤーが選考で落ちる理由は、製品の良し悪しだけではないことが多い。「製品さえ良ければ採用される」という発想に留まっていると、見えていない審査軸がある。サプライチェーンの検証期間中、メーカー側では少なくとも研究開発、調達、サプライチェーン管理の三部署が並行してサプライヤーを評価している。評価基準は部署ごとに異なり、その比重は量産フェーズの進行に伴って変化していく。
「顧客の選び方」の前に、顧客そのものを知る必要がある。中国のヒューマノイド完成品メーカーは、大きく五類型に分けられる。
専門の完成品メーカー(UBTECH、Leju Roboticsなど)
スタートアップ(Unitree、Agibot、Galbotなど)
AI・インターネット大手(Baidu、Alibaba、iFLYTEK、Huaweiなど)
異業種からの参入者である自動車メーカー(Tesla、Xpeng、Xiaomi、BYD、GACなど)
既存のロボットメーカー(Estun、AUBO、Puduなど)
評価のロジックは類型ごとにまったく異なる。自動車から来た企業は、車載部品のサプライチェーン感覚をそのまま持ち込み、品質マネジメントの認証と量産能力を重視する。スタートアップは相性の良さと開発スピードを見る。AI大手はソフトとハードの一体自社開発を基本とし、外部委託が残るのは一部の主要部品に限られる。まず相手がどの類型かを見極め、それから話し方を決めるべきだ。
顧客間の規模差も急速に開いている。2025年の年間受注トップ10では、UBTECHが13億5,000万元超で首位、Unitreeが約12億元、Dobotが約11億元。十番手のボーダーもすでに5億元の水準に達している。
パラメーターを前提とした柔軟性と、
開発への同行力
研究開発が最初に見るのは、言うまでもなく技術パラメーターだ。精度、トルク密度、バックラッシュ、静音性、寿命。この時点で基準を満たす企業は、試作段階では複数存在するのが普通だ。差がつくのは別のところにある。
ひとつは、インターフェース仕様の開示範囲と変更への柔軟性だ。開発途上のメーカーは構造を都度変える。そのため、サプライヤーが内部パラメーターを開示し、インターフェースや取り付け寸法の変更に応じられるかどうかが、研究開発が一緒に仕事をしたいと思うかどうかを左右する。
もうひとつは、共同チューニングへの対応力だ。モーター・減速機・ドライバーを個別に調達する方式は、一体化関節モジュールへの置き換えが進んでおり、研究開発は初期設計の段階からサプライヤーに参画してほしいと考えるようになっている。要するに、研究開発が求めているのは「一番良い部品」ではなく、「一緒に作り替えられる相手」なのだ。
調達が見るのは単価ではなく、
これからのコスト
調達の最初の関心は、当然、価格だ。ただし見ているのはその場の見積もりではなく、コストが下がっていく度合いである。量産に入ってから毎年どれだけ値下げできるのか。材料と工程によるコストダウンの筋道が見えるのか。見積もりは内訳まで透明で、工程単位で説明できるのか。
見落とされがちなのが、取引の確実性だ。保証がコアモジュールまで及ぶのか、予備部品の交換費用をどう扱うのか、納期の中に調整・検収の期間を含めるのか。カタログには載らないこうした項目こそ、調達の採点表ではちゃんと点数になっている。
ばらつきの抑制、供給力、対応の速さ
小ロットから量産へ進むと、主導権はサプライチェーン管理と製造の部署に移る。ここで見られるのは三点だ。
第一に、歩留まりとロット間の均一性だ
サンプルの仕上がりは判断材料にならず、量産時のデータがものを言う。
第二に、生産能力の立ち上がりだ
月産百台から万台へスケールする際、供給が追いつくのか。増産に向けた手は打ってあるのか。
第三に、問題発生時の対応だ
エンジニアが何時間で現場に入り、予備部品がどれだけ早く届くか。
ここで2026年の動きをひとつ挙げたい。メーカー側が品質基準を自前で策定し始め、垂直統合も進んでいる。デクスタラスハンドがその例だ。UBTECH、Unitree、Agibot、Galbotといった上位メーカーは、いずれも自社製デクスタラスハンドを開発済みで、自由度は11から22まで、量産納品の実績もある。コア部品の内製化が進めば、独立系サプライヤーの余地は「自社製造するほどではない」領域か、「参入ハードルが高すぎる」領域に限られてくる。
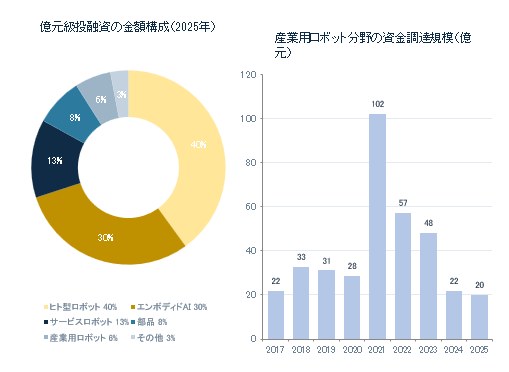
顧客の要求を知るもうひとつの方法は、資金の流れを見ることだ。2025年の産業分野における受注・納品状況を見ると、UBTECHのWalkerシリーズはNIOやBYDなど十社以上の自動車工場に導入され、単一契約の最大額は2.5億元。Agibotは電子部品組立や機械への部品投入・取出しの現場に納品し、龍旗科技には1,000台をまとめて受注した。GalbotはCATLやBoschから累計数千台を受注し、原料倉庫から精密加工、品質検査まで一連の工程を担う。Unitreeの産業分野受注は前年比220%増となった。
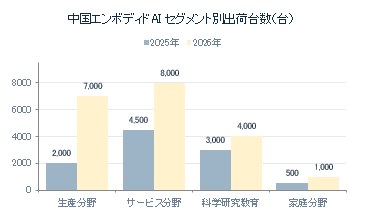
ここから読み取れるのは一点だ。いま投資が向かっているのは産業用途で、そこで求められているのは、決められた作業を安定して継続できる力だ。メーカーはこの要求をそのまま上流へ伝える。その結果、サプライヤー評価では「均一性」「寿命」「納期」が、「カタログ上の最高値」より重い比重を占めることになる。
三つの部署以外に、サプライヤーからは見えにくい意思決定の流れがある。コア部品の変更や新規採用は、たいてい研究開発から提案される。研究開発とサプライチェーン管理が候補を共同で評価し、サンプル提出、テスト、小ロット検証を経る。ただし最終的な採用判断は、創業者や経営陣のレベルに上がることが多い。採用決定は、プラットフォームとの結びつきと生産能力へのコミットメントを伴うからだ。
サプライヤーにとっての意味はこうなる。担当エンジニアだけを説得しても、調達だけを説得しても足りない。エンジニアが見るのは能力、調達が見るのは条件、経営陣が見るのは「長く付き合える相手かどうか」。後ろの二問に答えるには、技術仕様とは別の根拠が必要になる。生産体制、財務の安定性、他の大手への納品実績、共同開発に本気で取り組む姿勢である。
「三つの部署、三つの段階、一本の意思決定の流れ」を頭に入れておけば、具体的な立ち回りの答えはかなり導き出せる。
窓口を研究開発だけにしない。調達とサプライチェーン管理が投げてくる質問には、先回りして答えを用意しておく。見積もりには単価に加えて値下げの道筋を、能力の説明には現状に加えて増産計画を添える。そして採用の窓は排他的だ。コア部品が一度決まったプラットフォームでは、次世代も慣れたサプライヤーが続投するのがほぼ決まっている。顧客の選び方が分かっても、それだけで採用に至れるわけではない。
「見てもらう側」から「採用される側」になるまでには、製品とは別の関門がいくつか残っている。それは次回のテーマだ。
おすすめ文章
さらに市場を詳しく知りたい方へ
本稿で使用したデータおよび図表は、FNA調査部が発行する「2026年度中国産業用ロボット市場調査総覧」に基づいています。
同レポートでは、中国ロボット産業の発展動向をはじめ、主要部品のサプライチェーン、市場競争、政策・標準化の動向、製造業企業が注目すべき市場機会などを体系的に整理しています。
2026年版
中国産業用ロボット市場調査総覧
ロボット産業の最前線を継続的に把握する
FNA会員企業には、以下のような情報・機会を継続的に提供しております。
ロボット・先端製造分野の産業情報
企業訪問・工場見学、テーマ別交流会
会員限定の情報交換および産業リソースとのネットワーク形成
中国製造業の新たな成長分野に関心をお持ちの企業様は、FNAまでお問い合わせください。