要約
中国の人型ロボット・エンボディドAI産業は、技術開発と量産能力を競う段階から、現場での性能と採算性を検証する段階へ移行しています。2025年時点の中国国内市場は約15.5億元で、部品メーカーにとって第二の成長軸と呼ぶにはまだ規模が足りませんが、サプライヤー参入のタイミング、中国勢の技術力向上、完成品メーカーの評価基準に「量産」の視点が加わったという3つの構造変化が同時に進んでいます。日本企業の機会は完成品ではなく、精密部品・制御・安全性・品質保証・運用支援にあります。
中国のエンボディドAI産業は、技術開発と量産能力を競う段階から、実際の現場で性能と採算性を検証する段階へ移りつつあります。日本企業にとっての機会は、人型ロボットの完成品だけでなく、精密部品、制御、安全性、品質保証、運用支援にも広がっています。本稿では、中国ロボット産業の最新動向と、日系企業が取りうる参入戦略を整理します。
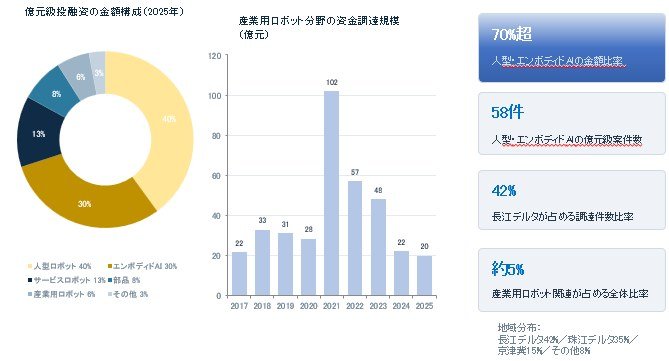
資本は人型ロボットとエンボディドAIへ
エンボディドAIの実用化を捉える
ロボットを「安定して使える製品」にする技術
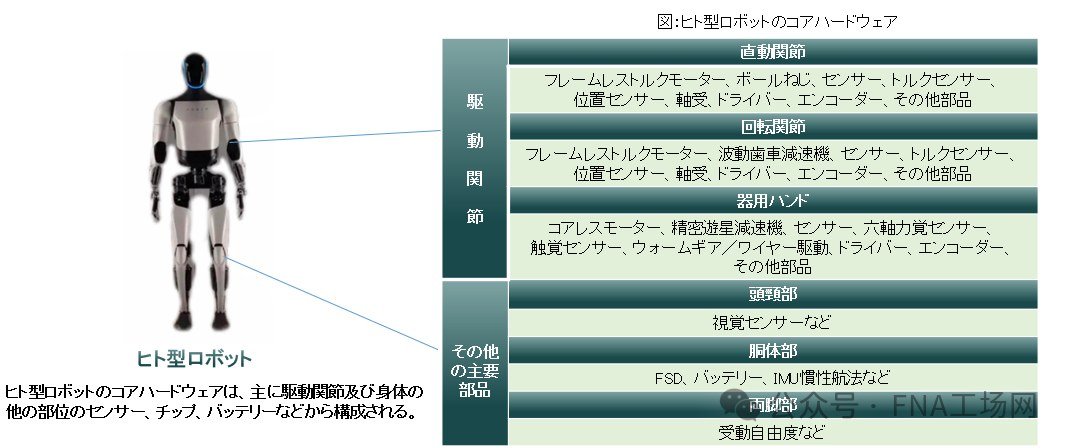
エンボディドAIの実用化競争は、デモの華やかさから、現場での安定稼働と採算性の検証へと移行しています。この過程で求められるのは、ハードウェアの単体性能ではなく、品質保証、安全設計、運用支援までを含む総合的な信頼性です。日系企業にとって、今後の勝ち筋は「高性能な部品を売る」ことではなく、「中国のロボット産業化を支えるパートナーになる」ことにあると言えるでしょう。
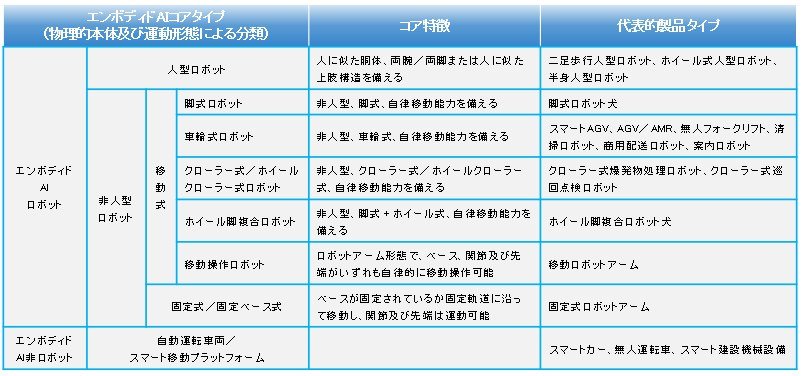
※本稿で示したエンボディドAIの定義と分類、日系企業に関する分析は、いずれもFNA調査部の調査報告に基づくものです。
無料ダイジェスト版
ダイジェスト版では、本レポートの目次一覧と内容の一部(国家及び地方の産業政策、産業用ロボットの市場規模と国産化、人型ロボットの需要に牽引される部品市場の成長、中国のエンボディドAIの発展の概況など)をコンパクトにまとめてご提供いたします。
※ダウンロードをご希望の方は、下記のボダンよりお申し込みください。
完全版好評発売中!
中国産業用ロボット市場調査総覧