
要約
スペックで負けていない、サンプルも送った、テストの反応も悪くない——それでも話が進まない。FNAの観察では、こうした企業の多くは4つの壁で止まっており、製品に直接関わるのはそのうち1つだけです。①技術検証:顧客が求めるのは自社の関節に組み込み、自社の実運転条件で動かした寿命と再現性であり、第三者試験報告書では代替できません。②コスト:調達が見るのは見積単価ではなく、量産後の年降率とコストダウンの筋道です。③組織の対応力:完成品は1〜2年で世代交代し量産直前まで構造が変わるため、週単位・日単位の対応が前提になります。④人とプロセス:指名は経営層が最終判断し、窓口は排他的——一度逃すと次のプラットフォームまで待つことになります。海外勢が最も詰まりやすいのは③④で、いずれも現地でしか解決できません。最初の一手は顧客探しではなく、需要整合・壁の特定・参入領域という3つの検証です。
この連載はこれまで、①なぜいま中国なのか、②自社の強みは中国市場で通用するのか、③中国の顧客はどのように選ぶのか──という3つの問いに答えてきました。今回取り上げるのは、相談を受ける機会が最も多く、同時に最も頭を悩ませるテーマです。製品のスペックは負けていない。サンプルも送った。テストの反応も悪くなかった。それなのに、話が一向に進まない。なぜでしょうか。
現場を見てきたFNAの結論はこうです。「製品に優位性があるのに入り込めない」企業のほとんどは、4つの壁のどこかで足踏みしています。そして、この4つのうち、製品そのものに直接関係するのは1つだけです。
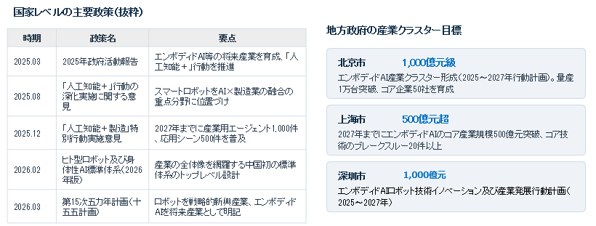
最初の壁は、製品の質の問題ではありません。「優れていること」を、顧客が確かめられない──そこが問題です。ロボット業界では、インターフェースや試験標準の整備が今まさに始まった段階です。産業チェーン全体をカバーする中国初の標準体系『人形ロボット・エンボディドAI標準体系』が公表されたのは、2026年2月のことです。各完成品メーカーが採用する構造、通信プロトコル、試験方法は、いまだにバラバラです。
成熟市場でこれまで通用してきた認証制度や精度キャリブレーションも、ここでは対応する試験項目すら存在しません。顧客が見たいのは、自社の関節に組み込み、自社の実運転条件で動かしたときの寿命と再現性です。
このため、歯がゆいやり取りが繰り返されます。サプライヤーが分厚い検査報告書を差し出しても、返ってくるのはいつも一言──「まずサンプルを。うちの基準で測ります」。越えられない理由は、主に2つあります。顧客基準での再テストに応じたくない。あるいは、応じたくても応じられない。各社ごとに非標準の条件で検証をやり直すとなれば、期間もコストも想定を大きく上回るからです。
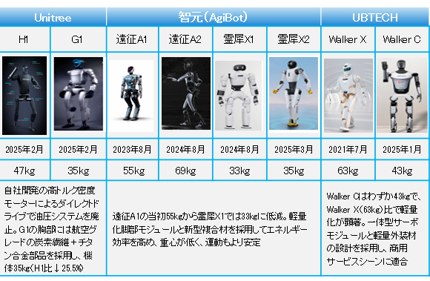
二つ目の壁はコスト構造です。ハーモニックドライブの国産化率はすでに50%を超え、フレームレスモーターの出力密度も海外勢の8割に迫っています。「性能が2割上、価格は倍」の計算式が通るはずがありません。
さらに重要なのは、購買担当が見ているのは見積書の金額ではなく、コストカーブだということです。量産後にどれだけ継続的に値下げできるか。材料と工法にコストダウンの道筋はあるか。価格を工程単位で透明に開示できるか。
つまり、ここでつまずくのは「値段を下げられない」会社ではなく、「下げ方を説明できない」会社です。中国の競合は、3年先までのコストダウン設計図を示せます。対照的に、技術志向の企業が出せるのは、往々にして現時点の見積書だけです。購買担当にとって、前者は見通しの立つパートナーであり、後者はコントロールできないリスクです。
3つ目の壁は、企業の体質にあります。完成品の世代交代は1〜2年。量産直前になっても構造が変わり続ける世界で、サプライヤーに求められるのは──小ロット・多頻度で仕様変更に応じるオーダーへの対応、週単位、ときには日単位での意思決定、顧客の現場にエンジニアが入り込む共同デバッグです。これらを前提にできなければ、話になりません。
一方 、顧客側は本気の設備投資を始めています。ボールスクリューの例でいえば、年産10万本のラインには約5,900万元の設備投資がかかり、そのうち高精度研削盤だけで4,000万元を占めます。「100万台量産」を見据えた生産能力の整備が、完成品メーカーから上流まで一斉に進んでいるのです。
FNAの試算では、人形ロボットが100万台の量産段階に入れば、ハーモニックドライブ、ボールスクリュー、フレームレスモーター、コアレスモーターという主要4部品の生産設備だけで、潜在需要は288億元に上ります。うち高精度研削盤が91億元、総組立ラインが119億元です。顧客がこれだけの資金を量産に賭けている以上、「ついてこられるか」を厳しく問われるのは当然です。
ところが、技術力の高い企業ほどここで躓きます。見積もり一本に本社承認が必要。寸法変更が来期まで待たされる。現場でトラブルが起きても駆けつけるのは営業で、エンジニアではない。量産の立ち上げを急ぐ顧客にとって、この対応速度は「採用しない理由」に等しくなります。
最後の壁は、いちばん見えにくい場所にあります。サプライヤーの採用決定は、開発がニーズを提起し、開発と調達が共同で評価し、経営層が最終判断を下す──複数の役割が連なるチェーンです。製品の優位性はエンジニアを説得できても、指名には経営層が「この会社と長期で組めるか」と認める必要があります。その判断材料となるのは、生産能力の展開、共同開発への投資、有力顧客の実績といった、製品とは別の種類の証拠です。
さらに厄介なのは、大手各社の指名スケジュールはそれぞれ異なり、指名のタイミングには排他性があるということです。主要部品のサプライヤーが一度決まれば、次の世代もそのまま続く可能性が高い。一度乗り遅れたら、待つのは「次の見積もり依頼」ではありません。プラットフォームそのものの世代交代まで待つことになります。
付け加えるなら、海外から来たサプライヤーが最も躓くのは、この3つ目と4つ目の壁です。技術検証とコストは、製品力で押し切れる余地が残っています。しかし組織の対応力とキーパーソンへのアプローチは、現地でしか解決できません。だからこそ、中国市場での成否は、「製品がどれだけ優れているか」より先に、「顧客の意思決定チェーンを理解したローカルの拠点があるかどうか」で決まると言っても過言ではありません。
4つの壁を整理すると、答えは意外なほど単純です。中国ロボット市場への参入を考えるなら、最初の一手は顧客探しではありません。3つの検証を順に行うことです。
FNAの試算では、2035年の人形ロボット向け市場規模は、PEEK約350億元、PPS約280億元、PPA約640億元。1台当たりの使用量は、PEEK 5〜10kg、PPS 3〜5kg、PPA 8〜12kgが見込まれます。「中国国内の供給が乏しく、1台当たりの使用量が確かで、市場予測もある」──この3つを満たす領域こそが、海外勢にとって最も確かな切り込み口です。
中国市場への本格進出を決意したものの、ターゲット選定、需要の確認、キーパーソンへの接触、提携の推進で行き詰まっている──そんな企業を、FNAが支援します。ロボット産業のネットワークを生かし、各社の事情に寄り添いながら、検証から提携の仲立ちまでをお手伝いします。FNAのロボット市場開拓・企業マッチングサービスについて→FNA会員は特典をご利用いただけます。
おすすめ文章
さらに市場を詳しく知りたい方へ
本稿で使用したデータおよび図表は、FNA調査部が発行する「2026年度中国産業用ロボット市場調査総覧」に基づいています。
同レポートでは、中国ロボット産業の発展動向をはじめ、主要部品のサプライチェーン、市場競争、政策・標準化の動向、製造業企業が注目すべき市場機会などを体系的に整理しています。
2026年版
中国産業用ロボット市場調査総覧
ロボット産業の最前線を継続的に把握する
FNA会員企業には、以下のような情報・機会を継続的に提供しております。
ロボット・先端製造分野の産業情報
企業訪問・工場見学、テーマ別交流会
会員限定の情報交換および産業リソースとのネットワーク形成
中国製造業の新たな成長分野に関心をお持ちの企業様は、FNAまでお問い合わせください。