
要点摘要
汽车零部件企业转做人形机器人,技术底子是现成的:感知层的激光雷达与摄像头模组、决策层的域控制器芯片、执行层的丝杠、减速器、电机、传感器,与汽车高度共通——FNA 逐项比对后认为,真正的门槛不在“能不能做”。车规级体系解决的是造得稳,解决不了指标由谁定义;汽车 3~5 年的平台周期也追不上机器人 1~2 年的迭代节奏。对日企而言,起点更高,但要选对落点。
上一篇我们讨论了"为什么是现在":人形机器人进入供应链验证期,定点窗口正在形成,这一篇回到零部件企业自身——如果我在汽车、精密制造领域有多年积累,这些能力放到人形机器人供应链里,哪些直接算数,哪些不算?
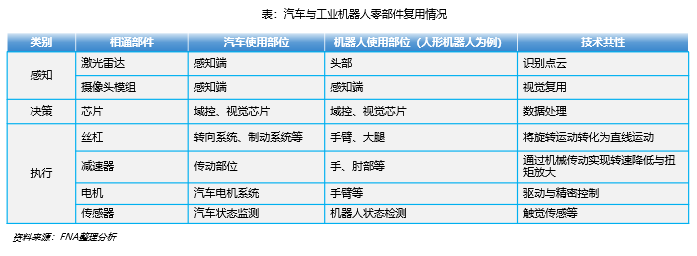
判断能力能否迁移,先看底层逻辑。FNA对汽车与产业用机器人(特别是人形机器人)的部件共用状况做了逐项比对:感知层的激光雷达、摄像头模组,决策层的域控制器芯片,执行层的丝杠、减速器、电机、传感器——汽车上使用部位与机器人上使用部位几乎一一对应。丝杠在汽车上用于转向和制动系统,在机器人上用于手臂和大腿;减速器在汽车上传动,在机器人上驱动手腕和肘部。
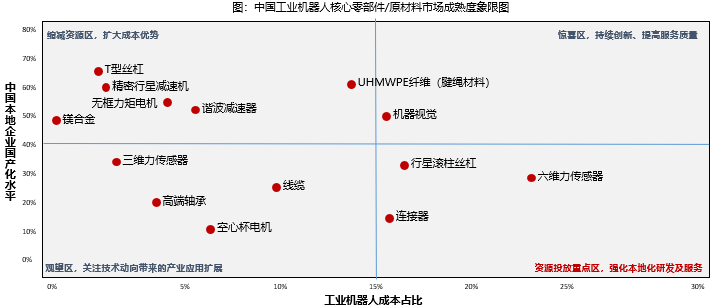
汽车供应链进入机器人产业,并不是从零开始。电机、传动、精密加工、材料、质量管理等领域长期积累的技术与制造能力,与人形机器人所需要的部分核心能力具有较强共通性。拓普、三花、新剑等中国企业的布局也表明,一批汽车产业链企业正在将既有能力向机器人领域延伸。
但这种迁移并不是把原有产品直接"搬"到机器人上。机器人对重量、体积、功率密度、精度、动态响应、成本以及验证方式提出了新的要求。真正需要判断的是:哪些既有能力可以复用,哪些产品和能力必须重新开发。
这已经不是个别企业的试水。一批中国汽车零部件头部企业,正在把电机、传动、精密制造、热管理等既有能力系统性延伸到人形机器人产业链,并从产品开发逐步进入送样、客户验证和产能建设阶段。从拓普、三花、新剑等企业的动作来看,汽车供应链向机器人领域的能力迁移已经呈现规模化趋势。对日企而言,这个事实有两层含义:一是能力迁移的路径被验证过,可行;二是路径的验证者是动作更快的中国同行——窗口不会一直开着。
精密制造工艺
齿轮加工、精密冲压、注塑、压铸、轴承磨削——机器人关节里的核心零件,工艺母机和检测手段与汽车零部件高度重合。“不用从零开始”,是跨赛道迁移最大的红利。
车规级质量体系
IATF16949体系下的过程管理、批次追溯、PPAP式的认可流程,在机器人行业尚无成熟质量标准的当下,反而是一种“超配”。整机厂对一致性和寿命数据的要求,正是汽车供应链最熟悉的语言。
量产爬坡与成本控制
汽车供应链多年沉淀的量产一致性、成本管理和全球物流经验,恰恰是进入机器人规模化阶段最具迁移价值的能力之一。拓普、三花能进入头部整机厂供应体系,靠的不是机器人概念,而是近十年的车规量产验证。
就近配套与快速响应
“产能先行、就近配套”的汽车打法同样适用于整机厂:谁先建好产能、谁能随叫随到参与调试,谁就更容易进入评估清单。
"车规级"本身不是通行证
机器人行业的接口与测试标准刚刚起步(中国首个标准体系2026年2月才发布),且各家整机厂指标各异。车规经验解决的是"造得稳",解决不了“指标怎么定”——而指标定义权在整机厂手里。
迭代节奏完全不同
汽车平台以3~5年为周期,机器人整机以1~2年甚至更快迭代。习惯了设计冻结后按图供货的企业,会发现机器人客户在量产前夜还在改结构。“设计冻结”这个概念,在这个行业几乎不存在。
客户形态变了
汽车行业的客户是成熟OEM,采购流程规范、需求可预测;人形机器人整机厂多为初创企业,决策快、需求波动大——同时也意味着单客户订单规模小、不确定性高。
从“供零件”到“供模组”
外购电机、减速器、驱动器的分体方案正被一体化关节模组取代。只会做单件、不具备集成和联合开发能力的企业,价值量会被模组厂吃掉。
你的产品,适合进入机器人供应链吗
综合以上,企业可以用五个问题自测:
我的核心工艺,能不能覆盖机器人关节、传动或结构件中的至少一类?
我的质量体系,能否输出客户要的一致性、寿命与追溯数据?
面对中国本土供应商在成本、迭代速度和本地响应上的竞争,我能否在性能、质量、寿命或综合成本上形成明确优势?
我能否接受小批量、多批次、快速改型的订单形态?
我有没有能力派工程师参与客户的前期设计,而不是只派销售报价?
如果五个问题中已有三项以上能够明确回答"是",说明企业已经具备一定的能力迁移基础,值得进一步判断具体的产品切入点和目标客户。
但“具备能力”并不等于“能够进入供应链”。下一步更关键的问题是:这些能力是否符合整机厂真实的供应商选择标准?这正是第三篇要讨论的:整机厂到底怎么选供应商。
往期推荐
想进一步判断市场机会?申请行业报告
本文相关数据及图表来源于FNA调查部发布的《2026年度中国工业机器人市场调查总览》。报告围绕中国机器人产业发展、核心零部件供应链、市场竞争、政策与标准,以及制造业企业可能关注的市场方向进行了系统整理。
2026年中国工业机器人市场调查总览(摘要版)
持续掌握机器人产业一线变化
加入FNA会员,持续获取机器人及先进制造产业信息,参加企业参访、专题研讨及会员交流活动。
机器人及先进制造产业信息;
企业参访与专题研讨机会;
会员专属交流及产业资源连接。
如果贵公司正在关注中国制造业新赛道,欢迎联系FNA了解会员服务。